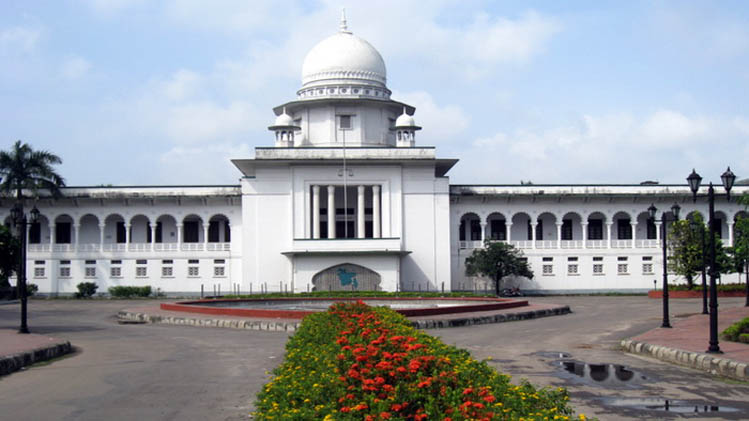
আওয়ার ইসলাম ডেস্ক: হাইকোর্ট বলেছে, ব্যাংকের টাকা যেহেতু জনগণের টাকা সেহেতু কোন ব্যক্তি বা প্রতিষ্ঠানকে দেওয়া হচ্ছে তা জনগণের জানার অধিকার আছে।
আদালত আরো বলেছে, ঋণ মঞ্জুরের সঙ্গে সঙ্গে এর স্যাংশন লেটার (অনুমোদনপত্র) জনগণকে অবহিত করতে হবে।
এই অনুমোদনপত্র সংশ্লিষ্ট আর্থিক প্রতিষ্ঠানের ওয়েবসাইটে প্রকাশের নির্দেশ দিয়েছে হাইকোর্ট। বেসরকারি ব্র্যাক ব্যাংক থেকে ঋণ নেয়া ব্রাহ্মণবাড়িয়ার নবীনগরের ক্ষুদ্র ব্যবসায়ী মোহাম্মদ আলীর বিরুদ্ধে নিগোশিয়েবল ইন্সট্রুমেন্ট অ্যাক্ট, ১৮৮১ এর ১৩৮ ধারায় চেক ডিজঅনারের (চেক প্রত্যাখ্যান) মামলার রায়ের বিরুদ্ধে করা আপিল মঞ্জুর করে এ রায় দেয় হাইকোর্ট।
গত ২৩ নভেম্বর বিচারপতি মো. আশরাফুল কামালের একক হাইকোর্ট বেঞ্চের দেওয়া ১৩ পৃষ্ঠার এ রায়ের পূর্ণাঙ্গ অনুলিপি বৃহস্পতিবার সুপ্রিম কোর্টের ওয়েবসাইটে প্রকাশ হয়।
ব্র্যাক ব্যাংকের করা আবেদনের প্রেক্ষিতে এ রায় দুই মাসের জন্য স্থগিতের আদেশ দেয় সুপ্রিম কোর্টের আপিল বিভাগ।
রায়ে হাইকোর্ট বাংলাদেশ ব্যাংকের প্রতি নির্দেশনায় বলে, ১) আর্থিক প্রতিষ্ঠান কর্তৃক প্রতিটি ঋণের বিপরীতে ইনস্যুরেন্স বাধ্যতামূলক করে প্রতিষ্ঠানগুলোর প্রতি অনতিবিলম্বে বাংলাদেশ ব্যাংক নির্দেশনা জারি করবে, ২) খেলাপি ঋণ আর্থিক প্রতিষ্ঠান কী পদ্ধতিতে আদায় করবে এ বিষয়ে বিস্তারিতভাবে স্যাংশন লেটারে (অনুমোদনপত্র) বর্ণনা দিতে হবে, ৩) আর্থিক প্রতিষ্ঠান কর্তৃক সব ঋণে প্রদানে সর্বোচ্চ স্বচ্ছতা ও আধুনিকীকরণের পদক্ষেপ নেয়ার পরামর্শ প্রদান করবে এবং নিয়মিত বিরতিতে তা দেখাশোনা করবে, ৪) ব্যাংকের টাকা যেহেতু জনগণের টাকা সেহেতু জনগণের টাকা আর্থিক প্রতিষ্ঠান কোন ব্যক্তি বা প্রতিষ্ঠানকে দিচ্ছে তা জনগণের জানার অধিকার আছে। তাই প্রত্যেক ঋণ মঞ্জুরের সঙ্গে সঙ্গে অনুমোদনপত্র জনগণকে অবগত করার জন্য সংশ্লিষ্ট আর্থিক প্রতিষ্ঠান ওয়েবসাইটে প্রকাশ করবে।
রায়ে অর্থ ঋণ আদালত আইন-২০০৩ এর ১২ ধারা পর্যালোচনা করে হাইকোর্ট বলে, এটি স্পষ্ট প্রতীয়মান যে, আর্থিক প্রতিষ্ঠানসমূহ সাধারণত পণ বা বন্ধক তথা স্থাবর ও অস্থাবর সম্পত্তি দায়বদ্ধ রেখে ঋণ প্রদান করেন। আর্থিক প্রতিষ্ঠান কর্তৃক প্রদত্ত ঋণ খেলাপি হলে আদায়ের জন্য আর্থিক প্রতিষ্ঠানগুলো অর্থঋণ আদালত আইন, ২০০৩ এর ১২ ধারা মোতাবেক পণ, বন্ধক, স্থাবর কিংবা অস্থাবর সম্পত্তি বিক্রয় করে উক্ত ঋণ সমন্বয় করবেন।
যদি উক্ত পণ, বন্ধক, স্থাবর কিংবা অস্থাবর সম্পত্তি বিক্à¦